[chat face=”desk-240-240.jpg” name=”編集長” align=”left” style=”type3″]三井住友VISAカードを15年愛用する編集長です。
結論から言うと、三井住友VISAカードの審査は難しくありません。
当時年収250万円のアルバイトの僕が審査通過しましたから![/chat]

↑今なら最大9500円分キャッシュバック↑
まずは、僕が三井住友VISAカードの審査を受けた時の経験をお話しします。
年収250万のバイトが三井住友VISAカードの審査に通った話
三井住友VISAカードの審査を受けた理由
僕が三井住友VISAカードの審査を受けたのは社会人1年目の時でした。
それから15年近く愛用しているので思えば長い付き合いになりました。
僕にとっては三井住友VISAカードが初めてのクレジットカードでした。
当時クレジットカードの知識なんて皆無だった僕が、なぜ三井住友VISAカードを選んだのかというと…
「有名だったから」笑
当時はTVで中山エミリがCMをやっていましたし、なんとなく信頼感が持てたんですよね。
まぁでも、当時の僕の「信頼感がある」という印象は間違っていなくて、カードの知識がついた今もなんだかなんだで利用し続けています。
三井住友VISAカードの審査を受けた当時のスペック
ただ、当時の僕も三井住友VISAカードの審査に通るかどうか不安でした。
三井住友VISAカードは敷居が高いイメージがありましたし、なんせ当時僕はアルバイトの身分でしたから…。
具体的に当時の僕は以下のようなスペックでした。
| 年齢 | 24歳 |
|---|---|
| 業種 | 出版 |
| 社員数 | 100人以下 |
| 雇用形態 | アルバイト |
| 年収 | 250万円程度 |
| 社歴 | 1年 |
| 借金 | なし |
| 金融事故 | なし |
…と、こんな心もとないスペックだったのです。
しかし、あっさり三井住友VISAカードの審査に通ってしまい、「クレジットカードの審査ってこんなもんなんだ」って思った記憶があります。
三井住友VISAカードの審査を通過したのは当然
でも、クレジットカードの審査の知識がある今なら、当時の僕は三井住友VISAカードの審査に通ってもおかしくなかったと思います。
クレジットカードの審査は年収の多さや雇用形態よりも、「継続的な収入があるか」を重視するので、当時の僕は年収250万円のアルバイトでもその条件は満たしていたからです。
また、当時の僕はクレジットカードの利用が初めてで、支払いを延滞したりという金融事故を起こしていなかったことも好印象だったはずです。
安心して三井住友VISAカードの審査に臨もう

なので、三井住友VISAカードの審査に不安がある方も、安心して申し込んで欲しいと思います。
僕は三井住友VISAカードを15年利用してきましたが、本当に取得してよかったと思っています。
世界一周旅行にも連れて行きました。
「さすが大手!」とうならずにはいられない手厚いサービスを実感できるはずです!
おすすめの三井住友VISAカード6種類特徴まとめ
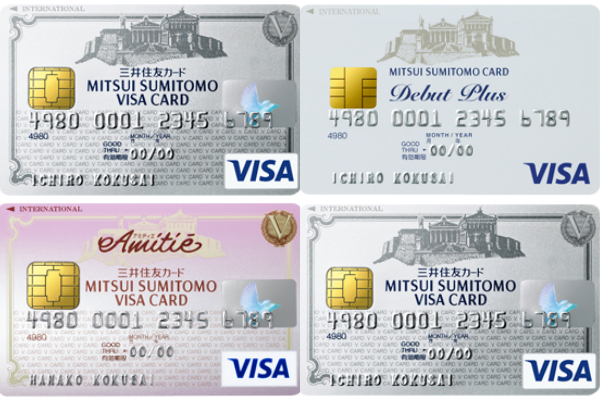
三井住友VISAカードにはたくさんのカードがありますが、僕がお勧めする6種類の特徴をまとめてみたので、カード選びの参考にしてください。
| クラッシック (年会費1250円) 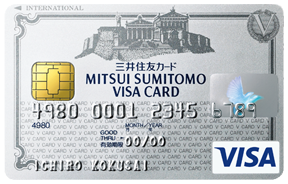 |
・最もベーシックな1枚 ・保険付帯なし |
|---|---|
| クラッシックA (年会費1500円) |
・国内/海外旅行保険が付帯 |
| デビュープラス (年会費1250円) 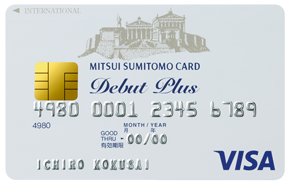 |
・18〜25歳限定 ・ポイント還元率が倍(1%) ・保険付帯なし ・「プライムゴールド」へ自動ランクアップ |
| アミティエ (年会費1250円)  |
・女性専用 ・携帯電話/PHSの支払いでポイント倍 ・国内/海外旅行保険が付帯 |
| プライムゴールド (年会費5千円)  |
・20〜29歳限定 ・国内/海外旅行保険が付帯(家族特約あり) ・空港ラウンジ、専用デスクなどの特典 |
| ゴールド (年会費1万円)  |
・国内/海外旅行保険が付帯(家族特約あり) ・空港ラウンジ、専用デスクなどの特典 |
↑今なら最大9500円分キャッシュバック↑
「三井住友VISAカード」と聞くと、「有名な銀行系クレジットカード会社だから、きっと審査も厳しい」と不安を感じている方もいるかもしれません。
しかし、審査が厳しいイメージがある三井住友VISAカードも、実際はさほど審査は厳しくありません。
今回は、クレジットカード会社が審査で見るポイントなどを解説するとともに、タイプ別のおすすめの三井住友VISAカードも紹介します。
これを読めば、三井住友VISAカードの審査を怖がることもありません。
クレジッカード会社が審査で見ること

クレジットカード会社が審査で見ることは、「申込の内容」「在籍確認」「信用情報」の3つです(在籍確認と信用情報の説明については後述します)。
それ以上の情報を見ることはありません。
「申込の内容」でのチェックポイントは?
まずは、提出された申込書をもとに審査を行ないますが、以下のようなポイントをチェックしています。
申込条件は満たしているか?
そもそも、申込条件を満たしていなければ審査以前の話ですので、まずは申込条件を満たしているかをチェックします。
申込者からすると、意外と盲点かもしれませんね。
①年齢
クレジットカードは、原則として18歳以上でないと作ることができません。ステータスの高いクレジットカードの場合は、下限年齢がさらに引き上げられます。
逆に、若者限定のクレジットカードの場合には、「25歳以下」「30歳以下」などと上限年齢を設定しているケースが多いです。
②属性
クレジットカードの中には、「学生専用」「女性専用」など特別なクレジットカードがあります。
もちろん、学生でない方、女性でない方は申し込めません。
また、「安定した収入のある方」の条件が加わっている場合には、専業主婦や無職の方は申し込めないことを意味します。
仕事について

クレジットカードの返済をするお金は仕事によって生み出されますので、仕事に関する内容も審査では重視されます。
①雇用形態
一般的に最も審査で優遇されるのが「正社員」、次いで「契約社員」、その次に派遣社員、自営業、パートやアルバイトが続きます。
雇用が安定している方が審査では有利です。
②勤務先の規模
パートやアルバイトでも、一流企業で勤務しているのであれば会社がつぶれるリスクは大きくありません。
逆に、正社員でも勤務先が零細企業ですと倒産リスクがあるため、審査では不利になるかもしれません。
③勤続年数
勤続年数が長いほど、審査では有利になります。
最低でも半年、できれば1年以上同じ会社に勤務しているといいでしょう。
④年収
収入は多いに越したことはありませんが、毎月一定の収入があるといいでしょう。
自営業者のように、月によって収入にばらつきがあると審査では有利に働きません。
「在籍確認」でのチェックポイントは?
「在籍確認」とは、申込書に記載された勤務先に本当に勤めているか、クレジットカード会社のスタッフが実際に電話をかけて確認する審査です。
申込者と直接コンタクトが取れる唯一の機会ですので、勤務実態の確認以外にも電話応対をチェックしています。
電話対応が悪いと減枠の可能性も
電話口に本人が出たとき、本人確認のため生年月日や氏名などの確認が行われ、その後、今後の流れなどについてクレジットカード会社のスタッフから説明があります。
その際の受け答えがしっかりしている人であれば、カード会社のスタッフの印象もよくなります。
逆に応対が十分でない人は、審査に落とされることはないと思いますが、利用枠などの面で不利になるかもしれません。
「信用情報」のチェックポイントは?

「信用情報」とは、その人の借金に関するありとあらゆることが書かれている情報です。
信用情報を管理しているのが「信用情報機関」と呼ばれるところで、申込者から申し込みがあると、クレジットカード会社は信用情報機関に対して情報開示の請求を行ないます。
開示された信用情報で、クレジットカード会社が特に見るポイントは以下のようになっています。
申込履歴
信用情報には、クレジットカードに申し込んだだけでも履歴として登録されます。
履歴自体は悪い情報ではありませんが、短期間に何件もの申込履歴があると、「お金に困っている」と解釈されて審査に不利となります。
利用状況
クレジットカード会社としては、せっかくカードを発行しても使ってくれないのでは損です。
それなりに利用してしっかりと返済している人は、審査で有利となります。
すでにクレジットカードを持っている人は、そのカードをショッピングで多く使っているほど審査に有利となり、キャッシングで多く使っていると不利となります。
異動情報
異動情報は別名事故情報とも呼ばれ、金融事故を起こしたことを示します。
ここでいう金融事故とは、以下の4つを差します。
・債務整理:借金を法的手続きによって減額する
・長期延滞:3か月以上返済が滞っている
・強制解約:利用規約違反などにより強制的に解約させられる
・代位弁済:第三者によって借金が立て替えられる
異動情報に登録されていると、クレジットカードの審査にはまず通りません。
クレジッカードの審査に通るコツ
ここまで、クレジットカード会社が審査の際に見るポイントを解説しましたが、ここではクレジットカードの審査に通るコツをいくつか紹介しましょう。
キャッシング枠を「0円」にする
クレジットカード会社にとって、キャッシング枠はリスクです。
かつてはキャッシングが高金利だったため、キャッシングで利益を上げることもできましたが、金利引き下げによりそれも難しくなりました。
そこで最近のクレジットカード会社は、ショッピングで利益を得る方向にシフトしています。
その方向に沿うためにも、必要がなければキャッシング枠を「0円」にしておきましょう。
家族カードに申し込む
クレジットカードには、生計を同一にする人にも本会員と同じような「家族カード」を発行しているところも少なくありません。
自分で申し込むよりも審査のハードルがはるかに低い一方で、しかも本会員と遜色ないサービスがついています。
自分に合ったクレジットカードに申し込む
ゴールドカードなどの高いステータスを誇るカードは、申込条件には記載されていないものの、高い審査ハードルを課していることが多いです。
勤続年数が短い、収入が少ない、非正規雇用などの方は、無理をせずに一般カードで、しかも比較的審査の緩めなカードに申し込むといいでしょう。
若者は審査がゆるい三井住友デビュープラスカードがオススメ
「どうしても自分の力で三井住友VISAカードがほしい」と言う方、もし18歳~25歳であれば「三井住友VISAデビュープラスカード」がおススメです。
審査のハードルが低い
三井住友VISAデビュープラスカードは18歳~25歳までが申し込める若者限定のクレジットカードです。
「安定した収入」などの条件もありませんので、勤続年数の少ない新社会人におすすめです。
限度額が一般カードよりも低く、旅行傷害保険も付帯していませんが、その分審査のハードルは低いです。
ステータスアップの近道
三井住友VISAデビュープラスカードのポイント還元率は一般カードの2倍です。
さらに、満26歳以降最初の更新時には「プライムゴールドカード」にステータスアップします。
これは若者限定のゴールドカードで、ステータスアップを希望する人にはおススメです。
学生は審査がゆるい三井住友VISAの学生カードを申し込むのも手

学生ならば、各三井住友VISAカードが用意する審査のハードルが低い「学生カード」に申し込むのもいいでしょう。
・三井住友VISAクラシックカード(スタンダードなカード)
・三井住友VISAクラシックカードA(海外旅行傷害保険が充実)
・三井住友VISAデビュープラスカード(18歳~25歳限定)
・三井住友VISAアミティエカード(女性限定)
以上の4種類が、学生専用カードを発行しています。
クラシックカードAを除き、在学中の年会費はかかりません。
審査が厳しいイメージのある三井住友VISAカードですが、さほど心配する必要はありません。
自分の立場にあった三井住友VISAカードを申し込めば、審査通過できるでしょう!
初めての人におすすめの三井住友VISAカード4枚比較
|
デビュープラス |
クラシック |
クラシックA |
アミティエ |
|
|
年会費 |
税別1,250円 | 税別1,250円 | 税別1,500円 | 税別1,250円 |
|
国際ブランド |
VISAのみ | VISA、マスター | VISA、マスター | VISA、マスター |
|
還元率 |
1% | 0.5% | 0.5% | 0.5% |
|
海外旅行保険 |
なし | 最高2,000万円 | 最高2,500万円 | 最高2,500万円 |
|
国内旅行保険 |
なし | なし | 最高2,500万円 | 最高2500万円 |
|
買い物保険 |
最高100万円 | 最高100万円 | 最高100万円 | 最高100万円 |
|
限度額 |
10~80万円 | 10~80万円 | 10~80万円 | 10~80万円 |
|
キャッシング枠 |
0~50万円 | 0~50万円 | 0~50万円 | 0~50万円 |
|
申込資格 |
18~25歳 | 18歳以上 | 18歳以上 | 18歳以上女性 |
↑今なら最大9500円分キャッシュバック↑


コメント